Points clés à retenir
- Le barème des droits de succession est progressif : il s’applique par tranches sur la part nette reçue par chaque héritier, après déduction des abattements légaux.
- En ligne directe (parents/enfants), l’abattement est de 100 000 € par enfant et par parent. Les taux vont de 5 % à 45 % selon la tranche.
- Entre époux et partenaires de PACS, la succession est exonérée de droits depuis la loi TEPA de 2007.
- Le montant des droits de succession en France varie fortement selon le lien de parenté : les héritiers éloignés ou sans lien subissent des taux jusqu’à 60 %.
- Le barème s’applique après abattement, pas sur la totalité du patrimoine brut transmis.
- Des règles spécifiques existent pour les donations antérieures de moins de quinze ans, qui s’imputent sur l’abattement disponible.
Qu’est-ce que le barème des droits de succession ?
Lorsqu’une personne décède, ses héritiers ou légataires reçoivent tout ou partie de son patrimoine. Cette transmission est en principe soumise à des droits de mutation à titre gratuit, calculés selon un barème progressif fixé par le Code général des impôts (articles 777 et suivants).
Le principe fondamental est simple : chaque héritier est taxé individuellement, sur sa propre part nette reçue, après soustraction de l’abattement auquel il a droit. Ce n’est pas la masse successorale globale qui est taxée d’un bloc, mais bien la quote-part de chaque bénéficiaire.
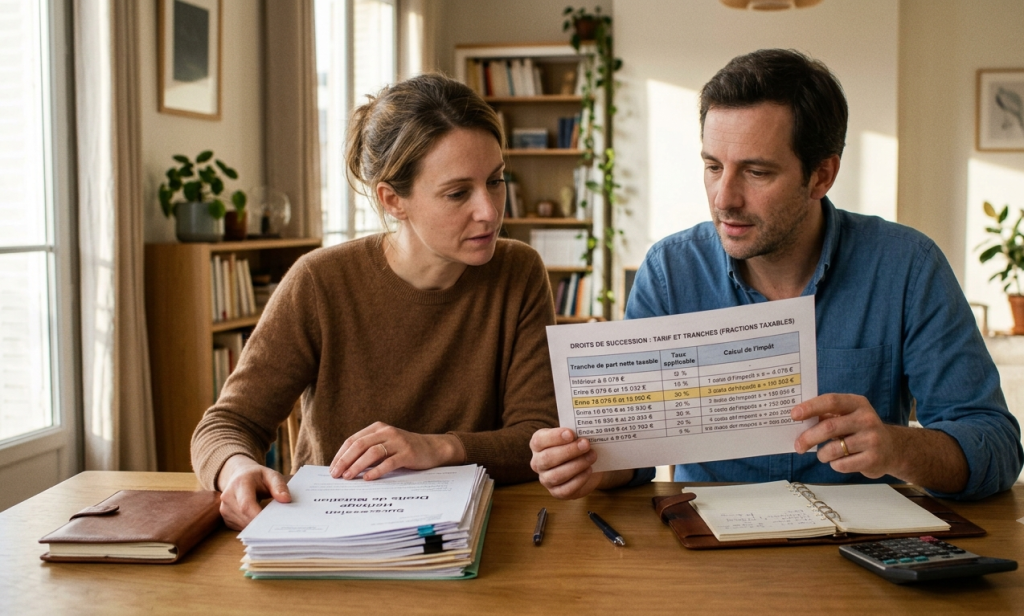
Le montant des droits de succession en ligne directe est calculé sur la base d’un barème à sept tranches, dont les taux s’échelonnent de 5 % pour les parts inférieures à 8 072 € jusqu’à 45 % pour les parts dépassant 1 805 677 €. Ces seuils sont révisés périodiquement par la loi de finances.
Pour les héritiers en ligne collatérale ou sans lien de parenté, les taux sont nettement plus élevés : entre frères et sœurs, le barème prévoit 35 % jusqu’à 24 430 € et 45 % au-delà. Pour les personnes sans lien familial, le taux forfaitaire est de 60 %. Ces écarts considérables expliquent pourquoi le lien de parenté constitue la première variable à identifier avant tout calcul.
Il convient également de distinguer la succession du vivant de donations antérieures. Les donations consenties dans les quinze années précédant le décès sont en principe rapportées fiscalement : elles consomment une partie de l’abattement disponible au moment de la succession. Ce mécanisme de rappel fiscal est l’un des pièges les plus fréquemment sous-estimés dans les dossiers de transmission.
La déclaration de succession doit en principe être déposée auprès de l’administration fiscale dans un délai de six mois à compter du décès lorsque celui-ci survient en France métropolitaine, et de douze mois lorsqu’il survient à l’étranger. Ce délai conditionne le calcul des intérêts de retard en cas de dépôt tardif. La déclaration est établie par le notaire chargé du règlement successoral, mais la responsabilité du paiement des droits incombe aux héritiers eux-mêmes.
Comparatif des taux selon le lien de parenté
Le tableau comparatif des droits de succession en Europe révèle que la France applique des barèmes parmi les plus progressifs du continent, notamment pour les lignes directes fortunées. Certains pays comme la Suède ou le Portugal ont supprimé tout droit de succession. D’autres, comme l’Allemagne ou l’Espagne, appliquent des abattements plus élevés ou des taux plafonds différents. Ces comparaisons restent indicatives et dépendent des conventions fiscales bilatérales en vigueur.
En France, le barème diffère radicalement selon le degré de parenté. Le tableau ci-dessous synthétise les grandes catégories applicables, à titre indicatif :
| Lien de parenté | Abattement légal (indicatif) | Taux marginal maximum |
|---|---|---|
| Enfant / parent (ligne directe) | 100 000 € par enfant par parent | 45 % |
| Époux / partenaire PACS | Exonération totale | 0 % |
| Frère / sœur (sous conditions) | 15 932 € | 45 % |
| Neveu / nièce | 7 967 € | 55 % |
| Personne sans lien familial | 1 594 € | 60 % |
Les abattements indiqués sont ceux prévus par la législation actuelle, sous réserve de modifications législatives ultérieures. L’exonération entre époux et partenaires de PACS est totale depuis la loi TEPA, quelle que soit la valeur du patrimoine transmis. Pour les frères et sœurs, l’abattement majoré à 15 932 € n’efface qu’une part limitée de la base taxable, et les taux restent élevés au-delà.
Il est utile de noter qu’un abattement spécifique de 159 325 € s’applique, sous conditions, aux héritiers en situation de handicap reconnu, quel que soit leur lien de parenté avec le défunt. Cet abattement se cumule avec celui prévu au titre du lien familial. Son application reste soumise à la production de justificatifs acceptés par l’administration fiscale, et sa portée exacte dépend de la situation individuelle de chaque héritier concerné.
Exemple de calcul du barème des droits de succession
Hypothèses (à titre indicatif, hors frais réels)
Madame D. décède et laisse un patrimoine net de 350 000 €. Elle a deux enfants, Marc et Julie. Aucune donation antérieure n’a été consentie dans les quinze dernières années. L’actif successoral est partagé à parts égales : chaque enfant reçoit 175 000 €.
Étape 1 — Application de l’abattement
Chaque enfant bénéficie d’un abattement de 100 000 €. La part taxable pour chacun est donc : 175 000 € − 100 000 € = 75 000 €.
Étape 2 — Application du barème en ligne directe
Sur les 75 000 € taxables, les tranches s’appliquent ainsi (valeurs indicatives selon le barème en vigueur) :
- 0 à 8 072 € : 5 % → 403,60 €
- 8 072 € à 12 109 € (soit 4 037 €) : 10 % → 403,70 €
- 12 109 € à 15 932 € (soit 3 823 €) : 15 % → 573,45 €
- 15 932 € à 552 324 € — mais ici limité à 75 000 € (soit 59 068 €) : 20 % → 11 813,60 €
Résultat estimé
Droits approximatifs par enfant : environ 13 194 €, soit un total de l’ordre de 26 388 € pour les deux enfants, à titre purement indicatif et hors frais de notaire, d’évaluation ou de règlement successoral. Ce montant peut varier selon des éléments propres à chaque dossier (démembrement, biens exonérés, passif déductible). Le montant droit de succession immobilier suit les mêmes tranches, mais la valorisation du bien peut nécessiter une évaluation professionnelle distincte.
Variante avec donation antérieure
Supposons à présent que Marc ait reçu une donation de 60 000 € de sa mère huit ans avant le décès. Ce montant est fiscalement rappelé : l’abattement résiduel de Marc n’est plus que de 100 000 € − 60 000 € = 40 000 €. Sa part taxable passe alors à 175 000 € − 40 000 € = 135 000 €, contre 75 000 € dans le scénario sans donation. Les droits dus par Marc seraient alors sensiblement plus élevés, une fraction supplémentaire de sa part tombant dans la tranche à 20 %, voire au-delà selon la composition exacte du patrimoine. Cette variante illustre concrètement l’impact du rappel fiscal des donations antérieures sur la charge globale de la succession, à titre purement indicatif.
Limites et risques à connaître avant d’appliquer le barème
Le barème des droits de succession est l’élément central du calcul, mais il ne suffit pas à lui seul pour estimer une charge fiscale réelle. Plusieurs variables viennent modifier, parfois substantiellement, le résultat final.
Le rappel fiscal des donations antérieures est l’un des pièges les plus courants. Toute donation réalisée dans les quinze ans précédant le décès est réintégrée dans le calcul de l’abattement disponible. Si un enfant a reçu 80 000 € en donation dix ans avant le décès, il ne dispose plus que de 20 000 € d’abattement résiduel au moment de la succession. Cette règle est fréquemment ignorée, et elle peut considérablement alourdir la facture fiscale.
La valorisation des biens immobiliers constitue un autre point de vigilance. L’administration fiscale attend une valeur vénale réelle au jour du décès. Une sous-évaluation volontaire expose les héritiers à un redressement avec pénalités. À l’inverse, une surévaluation augmente inutilement la base taxable. Le recours à une évaluation professionnelle est conseillé pour tout bien immobilier, notamment dans les marchés tendus.
Le passif déductible peut réduire l’actif net taxable : dettes du défunt, frais funéraires (dans la limite du plafond légal), ou certaines charges. Tous ne sont pas automatiquement acceptés par l’administration : leur déductibilité est soumise à justificatifs.
Les exonérations partielles ou totales liées à certains biens (bois et forêts, entreprises sous pacte Dutreil, logement du conjoint survivant) modifient également la base de calcul. Ces dispositifs sont soumis à des conditions strictes et à des engagements de conservation pouvant aller jusqu’à quatre ans, voire davantage.
Enfin, en cas de succession internationale, les règles de territorialité et les conventions bilatérales signées par la France peuvent modifier l’État compétent pour taxer. Le tableau comparatif des droits de succession en Europe illustre ces écarts de régimes, mais chaque situation transfrontalière requiert une analyse spécifique.
Le paiement des droits de succession peut, dans certains cas, être fractionné ou différé. Le fractionnement permet d’échelonner le règlement sur plusieurs années, sous réserve de garanties acceptées par l’administration. Le différé s’applique notamment lorsque la succession comprend des biens non liquides, comme un bien immobilier en indivision. Ces facilités de paiement sont soumises à des conditions précises et n’effacent pas le montant dû : elles en modifient uniquement le calendrier de règlement.
Avertissement
Cet article a une vocation informative et ne constitue pas un conseil financier, fiscal ou juridique personnalisé. Consultez un professionnel agréé avant toute décision d’investissement.
Conclusion
Le barème des droits de succession obéit à une logique progressive, appliquée héritier par héritier, après abattement. Le lien de parenté reste la première variable déterminante : les écarts de taux entre ligne directe et tiers sont considérables. Avant tout calcul définitif, il convient de recenser les donations antérieures, d’évaluer correctement les actifs et d’identifier les éventuelles exonérations applicables. Chaque dossier successoral présente des particularités qui rendent l’accompagnement d’un notaire indispensable.
FAQ
Qu’est-ce que le barème des droits de succession ?
C’est le tableau de taux progressifs fixé par le Code général des impôts (art. 777 et s.) qui détermine le pourcentage d’imposition applicable à chaque tranche de la part nette reçue par un héritier, après déduction de l’abattement légal auquel il a droit.
Quel est le montant des droits de succession en France en ligne directe ?
En ligne directe (entre parents et enfants), les droits sont calculés sur la part nette après abattement de 100 000 € par enfant par parent. Les taux s’échelonnent de 5 % à 45 % selon sept tranches, à titre indicatif selon la législation en vigueur.
L’époux survivant paie-t-il des droits de succession ?
Non. Depuis la loi TEPA de 2007, le conjoint survivant et le partenaire de PACS sont totalement exonérés de droits de succession, quelle que soit la valeur du patrimoine transmis.
Comment le rappel fiscal des donations affecte-t-il le barème ?
Les donations consenties dans les quinze années précédant le décès sont réintégrées fiscalement : elles réduisent l’abattement disponible au moment de la succession. Si l’abattement a déjà été consommé, la totalité de la part reçue peut être taxable dès le premier euro.
Le barème des droits de succession s’applique-t-il différemment pour un bien immobilier ?
Non, les mêmes tranches et taux s’appliquent. La spécificité de l’immobilier réside dans la valorisation : le bien doit être déclaré à sa valeur vénale réelle au jour du décès, ce qui nécessite souvent une évaluation professionnelle pour éviter tout risque de redressement fiscal.